En 2015, Henri de Castries, alors président d’AXA, résumait le risque climatique en une phrase : un monde à 2 °C reste assurable, un monde à 4 °C ne l’est plus. Dix ans plus tard, cette phrase s’applique mot pour mot à un autre risque, qui n’a rien de climatique : la violence sociale.
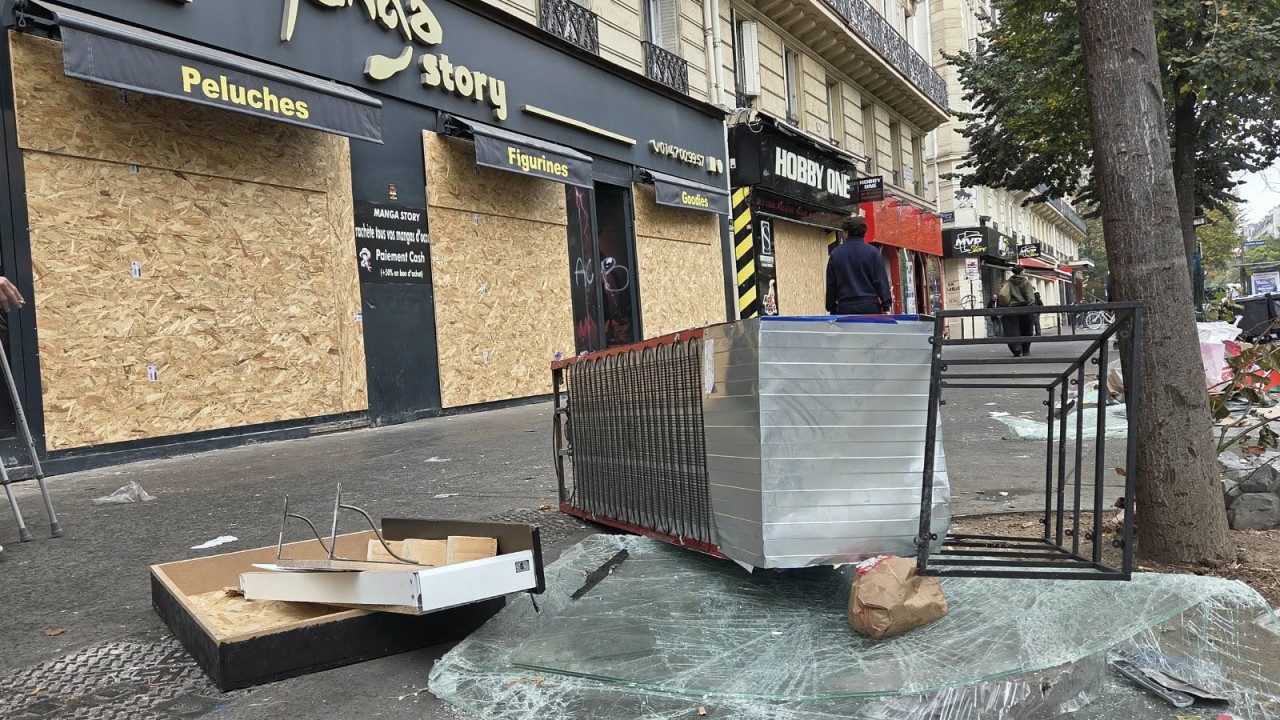
Les violences du 17 octobre ont touché plus de 1 500 commerces, pour une facture estimée à plusieurs centaines de millions d’euros. Après 2005, après 2023, après la Nouvelle-Calédonie en 2024, ce n’est plus un accident. C’est une sinistralité.
Et comme pour le climat, ce sont les assureurs qui, les premiers, ont mis des chiffres sur ce que les discours politiques peinent à nommer. Leur réponse est en train de changer. Elle mérite d’être comprise, parce qu’elle dit quelque chose du coût de l’inaction.
Comment un commerce est assuré aujourd’hui
Un commerçant dont la boutique est pillée n’est pas couvert par principe : il est couvert par son contrat. La loi exclut même les émeutes par défaut (article L. 121-8 du Code des assurances). Ce sont les contrats multirisques professionnels qui, dans leur grande majorité, réintègrent ce risque par une clause « émeutes et mouvements populaires ».
En pratique, l’indemnisation se joue à trois étages.
1. Les dégâts matériels. Vitrine brisée, local incendié, matériel détruit : couverts si la garantie émeutes est présente, mais chacun selon sa ligne (incendie, bris de glace, vandalisme), avec ses franchises et ses plafonds. Le vol est le piège classique : un tribunal a jugé que des marchandises pillées relevaient de la garantie vol, déjà épuisée par son plafond, et non de la garantie émeutes, qui excluait les vols.
2. La perte de chiffre d’affaires. C’est la garantie « perte d’exploitation ». Elle est facultative, et elle ne joue que si la fermeture résulte d’un dommage matériel garanti. Le commerce intact mais fermé parce que la rue est bouclée ne touche rien, sauf extension rare, que peu de commerçants ont souscrite.
3. L’État. C’est le filet historique, hérité d’une loi de 1795 : l’État est responsable des dommages causés par les attroupements, sans qu’il y ait de faute à prouver. Ce que l’assureur laisse (franchise, vétusté, plafonds, perte d’exploitation non garantie) peut se réclamer à l’État. Sur le papier, c’est le régime le plus protecteur d’Europe. Dans les faits, c’est un contentieux lent, et la perte ne s’indemnise que si elle est « anormale et spéciale ».
Résumé en une phrase : le commerçant est bien couvert si son contrat est bon, si le sinistre entre dans la bonne case, et s’il a le temps d’attendre.
Ce qui a changé depuis 2023
Le marché a commencé à se retirer, et l’État a dû intervenir. Tout s’est joué en trois temps.
Le retrait silencieux. Les émeutes de 2023, après la mort de Nahel, ont coûté 793 millions d’euros de dommages assurés. Dès le 1er janvier 2024, les assureurs ont révisé les contrats des collectivités : franchises relevées, risque émeutes plafonné ou limité. Les communes l’ont vu les premières ; les commerces ont suivi, rue par rue.
L’avertissement calédonien. En 2024, à Nouméa, les dégâts ont atteint une échelle inédite. Plusieurs assureurs ont annoncé leur retrait du territoire, en jugeant l’État responsable de l’étendue des dommages du fait de son incapacité à maintenir l’ordre. C’est la première fois qu’un assureur dit tout haut qu’un territoire français n’est plus assurable contre la violence.
La réponse de l’État : un « Cat’Nat des émeutes ». En janvier 2026, le gouvernement reconnaissait devant l’Assemblée que certains assureurs ne voulaient plus couvrir le risque, que des commerces pourraient se retrouver dans l’impossibilité de s’assurer, et que cela pouvait conduire des acteurs économiques à renoncer à s’installer. La loi de finances pour 2026, promulguée le 19 février, a donc créé une garantie émeutes obligatoire, calquée sur le régime des catastrophes naturelles de 1982 : tous les contrats dommages devront couvrir les émeutes ; l’événement est déclenché par une reconnaissance officielle ; les assureurs alimentent un fonds de mutualisation adossé à l’État, par une contribution plafonnée à 1,5 % des primes dommages et pertes d’exploitation.
C’est exactement le geste de 1982 : quand le marché privé ne porte plus un risque, la loi le mutualise et place l’État en dernier ressort.
Un détail dit tout : cette garantie n’est pas encore en vigueur, faute de décrets d’application. Les commerçants du 17 octobre sont indemnisés dans l’ancien monde, contrat par contrat.
Le parallèle avec le climat
L’assurance ne se retire jamais d’un coup. Elle suit une séquence, toujours la même, que nous connaissons par cœur sur le climat.
-
- Les primes montent. Le risque est encore porté, mais il coûte plus cher. C’est ce qui attend les commerces dès janvier, avec des hausses modulées selon la rue et le quartier.
2. Les franchises et les exclusions apparaissent. Le risque reste couvert sur le papier, mais le contrat en laisse une part croissante à l’assuré. C’est 2024 pour les collectivités.
3. L’assureur se retire. Un territoire, une activité, un type de bien deviennent inassurables au prix du marché. C’est la Nouvelle-Calédonie, et c’est ce que le gouvernement redoutait pour certains commerces.
4. L’État devient assureur en dernier ressort. La loi mutualise de force, et le contribuable prend le relais. C’est la garantie émeutes de 2026.
Sur le climat, cette séquence a pris trente ans : la surprime catastrophes naturelles, créée en 1982, a dû être relevée de 12 % à 20 % en 2025 pour faire face à la sécheresse et aux inondations, et des zones littorales ou inondables ne trouvent déjà plus d’assureur. Sur les émeutes, la même séquence a pris trois ans.
La différence est là, et elle devrait nous alerter. Le climat se dégrade lentement, à l’échelle du monde, avec des effets différés. La cohésion sociale se dégrade vite, chez nous, avec des effets immédiats et visibles. Le signal arrive plus tôt. Il nous laisse aussi moins de temps.
Vers l’inassurabilité ?
La nouvelle garantie émeutes ne règle pas le problème ; elle en déplace le coût. Trois risques se dessinent pour les années qui viennent.
Le risque de zonage. Le fonds mutualise le sinistre, pas le contrat. Rien n’interdit à un assureur de tarifer une rue, un quartier, une ville au niveau qu’il juge nécessaire, ni de refuser le risque de base. C’est ce qui s’est passé sur le littoral et en zone inondable : on y est assurable, mais à un prix que l’activité ne peut pas payer. Des quartiers entiers pourraient devenir des zones sans commerce, non par décision politique, mais par tarif.
Le risque d’épuisement du fonds. Le modèle Cat’Nat tient tant que l’événement reste rare. Si les émeutes passent de l’exception (2005, 2023, 2026) à la récurrence, le plafond de 1,5 % devient un plancher, et la mutualisation se transforme en subvention permanente, financée par tous les assurés. Des parlementaires l’ont dit en janvier : ce mécanisme fait payer la majorité pour les agissements d’une minorité, alors que l’ordre public est déjà financé par l’impôt. L’argument est juste. Il ne dit pas ce qui se passe quand l’impôt n’y suffit plus.
Le risque du vote de défiance. C’est le plus profond. L’assureur est le seul acteur économique dont le métier est de dire, en chiffres, ce qu’il pense de l’avenir. Quand il se retire d’un territoire, il ne fait pas un commentaire : il constate que l’État ne tient plus l’ordre, et il en tire les conséquences dans ses comptes. Le retrait d’un grand assureur d’une ville française serait un signal plus brutal qu’aucun discours patronal.
C’est pourquoi ce sujet ne concerne pas seulement les assureurs. Il concerne tous les dirigeants économiques. Pendant quinze ans, nous avons expliqué au monde économique que le coût de l’inaction climatique dépasserait celui de l’action. L’argument a mis du temps à convaincre, parce que le risque était lointain. Ici, le risque est national, visible, et déjà tarifé. L’assurance est le premier endroit où le coût de l’inaction sociale est calculé, puis facturé.
La cohésion sociale est un actif. Comme le climat, c’est un capital que l’entreprise n’a pas produit, dont elle vit, et qui se déprécie si personne ne l’entretient. Les assureurs viennent de nous le dire à leur manière. Il serait temps que le reste de l’économie l’entende, avant que la question ne soit plus « à quel prix sommes-nous assurés ? » mais « sommes-nous encore assurables ? ».
Philippe Zaouati
Cet article a été publié le 20 Octobre 2026 sur le site https://www.linkedin.com





Poster un Commentaire